VERI*FACTU y la factura electrónica entre empresas son obligaciones distintas. Qué exige cada una y las fechas de la Orden HAC/1028/2026.
VERI*FACTU y factura electrónica B2B: no son lo mismo
Desde que Hacienda anunció su intención de alinear calendarios, muchos negocios mezclan dos obligaciones distintas: VERI*FACTU y la factura electrónica obligatoria entre empresas y profesionales (B2B). Se parecen en el nombre y en que ambas tienen que ver con facturas, pero regulan cosas diferentes, tienen normas distintas y fechas distintas. Le explicamos cada una.
VERI*FACTU, en una frase
- 1Venta en el TPV
Se cobra y se emite el tique.
- 2Registro encadenado
El registro queda unido al anterior.
- 3Envío a la AEAT
En modalidad VERI*FACTU, se envía a la AEAT.
- 4Tique con QR
El tique lleva un código QR tributario.
QR de ejemplo, no válido.
El Real Decreto 1007/2023 establece los requisitos de los programas con los que se emiten facturas: cada factura genera un registro de facturación encadenado, que no puede alterarse sin dejar rastro, y la factura lleva un código QR. Afecta a todas las facturas, también a los tiques (facturas simplificadas) que se entregan a consumidores. La AEAT lo deja claro: los registros de facturación «en ningún caso son facturas electrónicas», y la factura puede seguir emitiéndose en papel.
La factura electrónica B2B, en una frase
La obligación nace del artículo 12 de la Ley 18/2022, de creación y crecimiento de empresas, que modificó el artículo 2 bis de la Ley 56/2007. Se desarrolla en el Real Decreto 238/2026, de 25 de marzo, y en la Orden HAC/1028/2026, de 2 de octubre, que regula la solución pública de facturación electrónica de la AEAT. Exige que las facturas entre empresarios y profesionales se expidan, remitan y reciban en formato electrónico estructurado, y que se informe de su estado (aceptación, rechazo, pago), con el objetivo de combatir la morosidad.
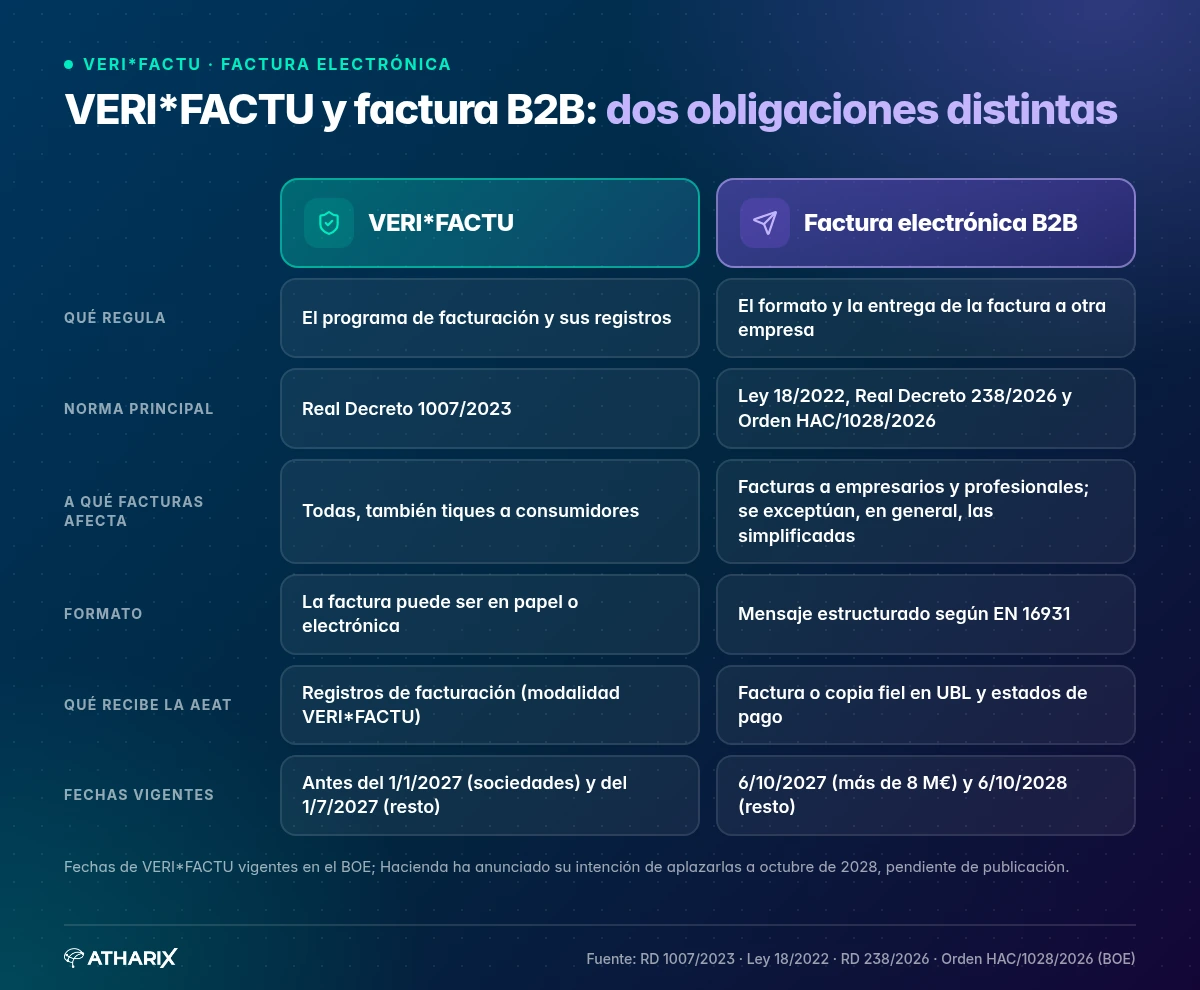
Las diferencias, de un vistazo
| VERI*FACTU | Factura electrónica B2B | |
|---|---|---|
| Qué regula | El programa de facturación y sus registros | El formato y la entrega de la factura a otra empresa |
| Norma principal | Real Decreto 1007/2023 | Ley 18/2022, Real Decreto 238/2026 y Orden HAC/1028/2026 |
| A qué facturas afecta | Todas, también tiques a consumidores | Facturas a empresarios y profesionales; se exceptúan, en general, las simplificadas |
| Formato | La factura puede ser en papel o electrónica | Mensaje estructurado según EN 16931 |
| Qué recibe la AEAT | Registros de facturación (modalidad VERI*FACTU) | Factura o copia fiel en UBL y estados de pago |
| Fechas vigentes | Antes del 1/1/2027 (sociedades) y del 1/7/2027 (resto) | 6/10/2027 (más de 8 M€) y 6/10/2028 (resto) |
El calendario de la factura electrónica B2B
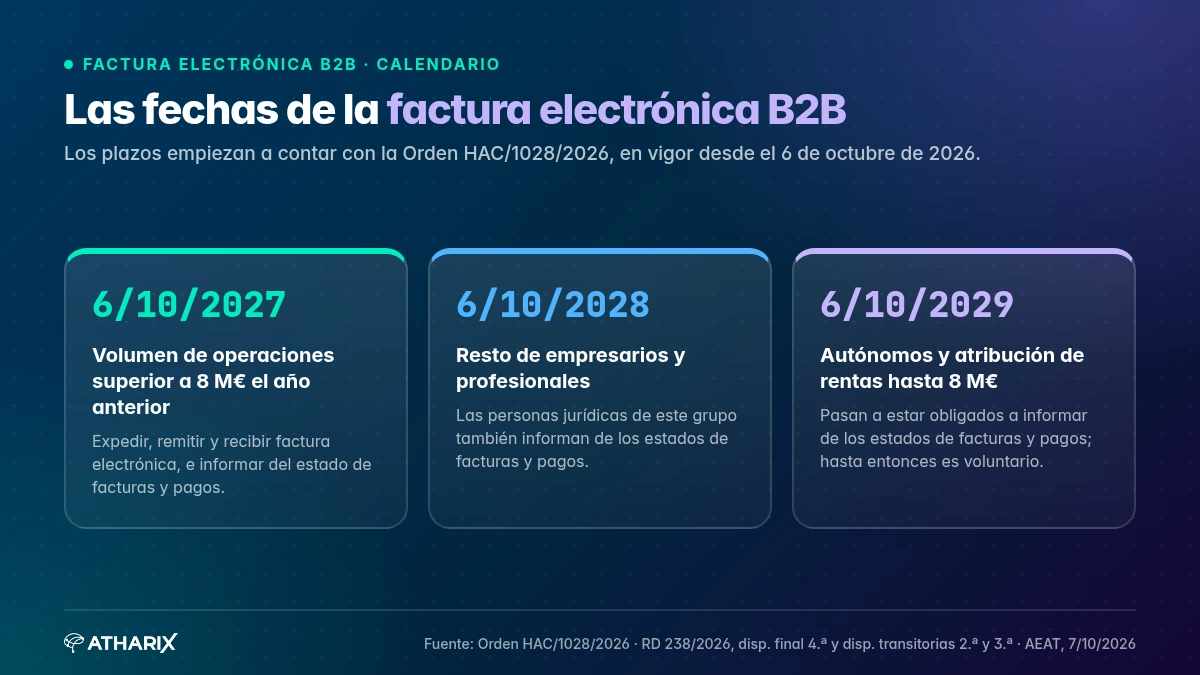
La Orden HAC/1028/2026 se publicó en el BOE el 5 de octubre de 2026 y entró en vigor al día siguiente. Su disposición final única establece que con ella empiezan a contar los plazos de la disposición final cuarta del Real Decreto 238/2026: doce meses para unos y veinticuatro para otros. La AEAT lo traduce en fechas:
- 6 de octubre de 2027: empresarios y profesionales cuyo volumen de operaciones (calculado según el artículo 121 de la Ley del IVA) superó los 8 millones de euros en el año natural anterior. Deberán expedir, remitir y recibir factura electrónica, e informar del estado de las facturas y de los pagos. Durante sus primeros doce meses, además, acompañarán la factura de un PDF legible, salvo que el cliente acepte recibirla solo en formato original (disposición transitoria segunda del Real Decreto 238/2026).
- 6 de octubre de 2028: el resto de empresarios y profesionales. Las personas jurídicas de este grupo también deberán informar de los estados de las facturas y pagos.
- 6 de octubre de 2029: las personas físicas (autónomos) y entidades en atribución de rentas con volumen de hasta 8 millones de euros pasan a estar obligadas a informar de los estados de las facturas y pagos. Hasta entonces, para ellas es voluntario (disposición transitoria tercera).
Formato: EN 16931 y UBL
El artículo 7 del Real Decreto 238/2026 exige que la factura electrónica se ajuste al modelo semántico europeo EN 16931, en una de estas sintaxis: CII, UBL, EDIFACT o Facturae. Las plataformas privadas deben poder convertir entre ellas.
La Orden HAC/1028/2026 concreta la parte pública: las facturas emitidas o intercambiadas a través de la solución pública de la AEAT deben ajustarse a EN 16931 en sintaxis UBL (artículo 3), y quien use una plataforma privada debe enviar a la AEAT, en el momento de emitir, una copia fiel en UBL de cada factura (artículo 4). La solución pública deberá estar disponible al menos dos meses antes de la primera fecha de aplicación.
Por qué se habla de ellas juntas
Por dos motivos. Primero, porque el 5 de octubre de 2026 el Ministerio de Hacienda anunció su intención de aplazar las obligaciones pendientes de VERI*FACTU hasta octubre de 2028, para que coincidan con la factura electrónica de quienes facturan hasta 8 millones de euros. Ese aplazamiento todavía no se ha publicado en el BOE, así que las fechas de VERI*FACTU vigentes siguen siendo las de 2027.
Segundo, porque se conectan técnicamente: la propia Orden HAC/1028/2026 incluye en la factura electrónica un campo para el QR fiscal de VERI*FACTU o TicketBAI. Es decir, una misma factura a otra empresa podrá tener que cumplir ambas normas.
Qué puede hacer ahora
- Averigüe en qué grupo está según su volumen de operaciones del año anterior.
- Si vende sobre todo a consumidores con tique, recuerde que las facturas simplificadas quedan, en general, fuera de la obligación B2B (artículo 4 del Real Decreto 238/2026), pero no de VERI*FACTU.
- Si vende a empresas, pregunte a su proveedor de software qué cubre en cada una de las dos obligaciones, por separado.
- Revise con su asesor el calendario que le corresponde.
En Atharix, Olympus está pensado para cumplir VERI*FACTU: registros encadenados y envío a la AEAT. La factura electrónica B2B es una obligación distinta, que le recomendamos revisar aparte con su proveedor y su asesor.
Aviso. Este contenido es informativo y no constituye asesoramiento jurídico ni fiscal. Consulte su caso con su asesor o gestor.
Fuentes
- BOE. Orden HAC/1028/2026, de 2 de octubre. Artículos 3 y 4, disposición adicional segunda y disposición final única.
- BOE. Real Decreto 238/2026, de 25 de marzo (texto consolidado). Artículos 3, 4, 6 y 7, disposiciones transitorias segunda y tercera y disposición final cuarta.
- BOE. Ley 18/2022, de 28 de septiembre (texto consolidado). Artículo 12 y disposición final octava.
- BOE. Real Decreto 1007/2023, de 5 de diciembre (texto consolidado). Disposición final cuarta.
- AEAT. Noticia de 7 de octubre de 2026: Solución Pública de Facturación Electrónica.
- AEAT. Cuestiones generales sobre VERI*FACTU.
- Ministerio de Hacienda. Nota informativa de 5 de octubre de 2026.
 VERI*FACTU para autónomos y pymes: qué hacer para cumplir, paso a paso
 Cómo elegir un software de facturación compatible con VERI*FACTU
 VERI*FACTU en el TPV: guía para restaurantes, bares y comercios