Las fechas de VERI*FACTU que siguen en el BOE (1/1/2027 y 1/7/2027) y qué significa el anuncio de Hacienda de llevarlas a octubre de 2028.
VERI*FACTU: las fechas que siguen vigentes y lo que ha anunciado Hacienda
En los últimos días habrá leído titulares que sitúan VERI*FACTU en 2028. La realidad es un poco más matizada: Hacienda ha anunciado su intención de aplazarlo, pero el cambio todavía no se ha publicado en el Boletín Oficial del Estado. Hasta que eso ocurra, las fechas que cuentan son las que figuran hoy en la norma. En este artículo le explicamos cuáles son, qué dice exactamente el anuncio y cómo puede organizarse con calma.
Qué es VERI*FACTU, en dos líneas
VERI*FACTU es el nombre popular del Reglamento de sistemas informáticos de facturación, aprobado por el Real Decreto 1007/2023, de 5 de diciembre. No cambia qué operaciones hay que facturar: regula cómo deben funcionar los programas con los que se emiten las facturas, para que cada registro quede encadenado al anterior y no pueda alterarse sin dejar rastro. Según la Agencia Tributaria, además, las facturas y facturas simplificadas emitidas con estos sistemas incorporarán un código QR.
Las fechas vigentes, tal como figuran en el BOE
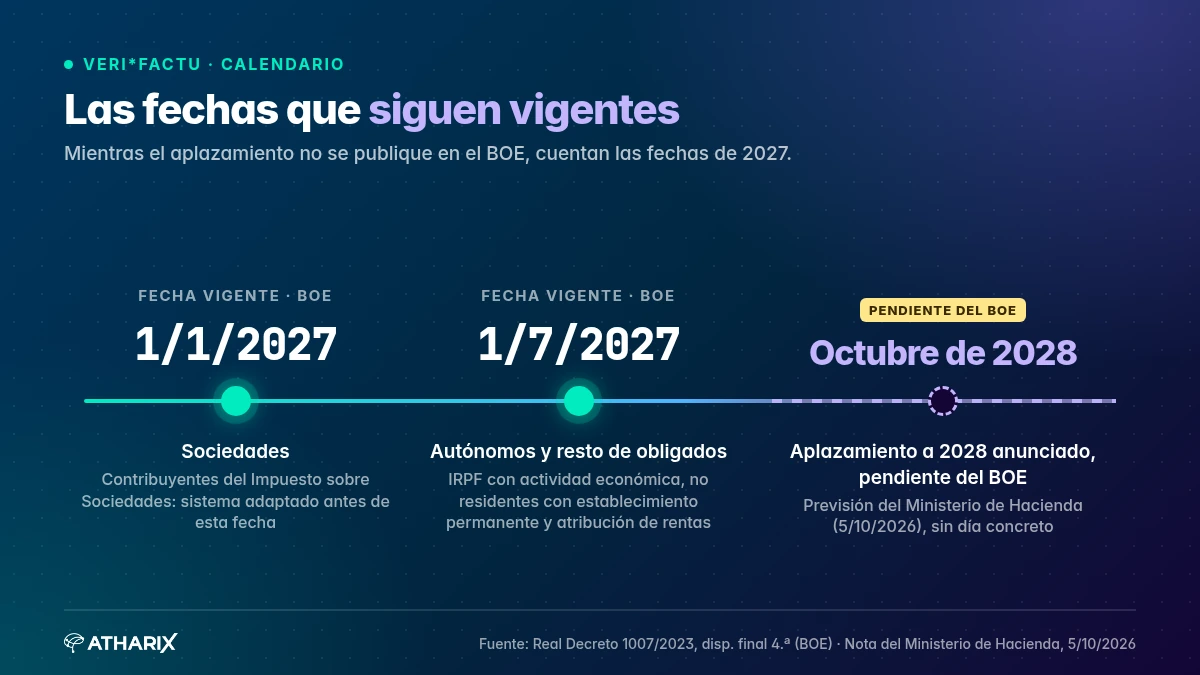
El calendario está en la disposición final cuarta del Real Decreto 1007/2023, en la redacción que le dio el Real Decreto-ley 15/2025, de 2 de diciembre:
| Quién | Fecha límite vigente |
|---|---|
| Contribuyentes del Impuesto sobre Sociedades (artículo 3.1.a del Reglamento) | Sistemas adaptados antes del 1 de enero de 2027 |
| Resto de obligados del artículo 3.1: autónomos (IRPF con actividad económica), no residentes con establecimiento permanente y entidades en atribución de rentas (comunidades de bienes, sociedades civiles sin personalidad jurídica…) | Sistemas operativos antes del 1 de julio de 2027 |
La propia Agencia Tributaria lo recoge así en su nota informativa sobre los plazos, y añade que el periodo anterior a esas fechas funciona como periodo de pruebas.
Conviene recordar que este calendario ya se ha movido antes, y siempre mediante una norma publicada en el BOE: primero con el Real Decreto 254/2025, de 1 de abril, y después con el Real Decreto-ley 15/2025. A fecha de hoy, el texto consolidado del Real Decreto 1007/2023 en el BOE muestra como última actualización la publicada el 3 de diciembre de 2025.
Lo que ha anunciado Hacienda (y lo que todavía no es)
El 5 de octubre de 2026, el Gabinete de Prensa del Ministerio de Hacienda publicó una nota informativa titulada «Previsión de modificación de los plazos de aplicación». En ella explica que, para que VERI*FACTU y la factura electrónica entre empresas avancen de forma coordinada, se ha considerado conveniente alinear ambos calendarios y aplazar las obligaciones pendientes del Real Decreto 1007/2023 hasta octubre de 2028, coincidiendo con la obligatoriedad de la factura electrónica para empresarios y profesionales que facturan hasta 8 millones de euros al año.
La sede de la Agencia Tributaria enlaza esta comunicación como «Previsión de ampliación del plazo». Tres matices importantes:
- Es una previsión, no una norma. Para que las fechas cambien hace falta modificar la disposición final cuarta del Real Decreto 1007/2023 mediante una disposición publicada en el BOE.
- No hay día concreto. La nota habla de «octubre de 2028», sin fijar una fecha exacta.
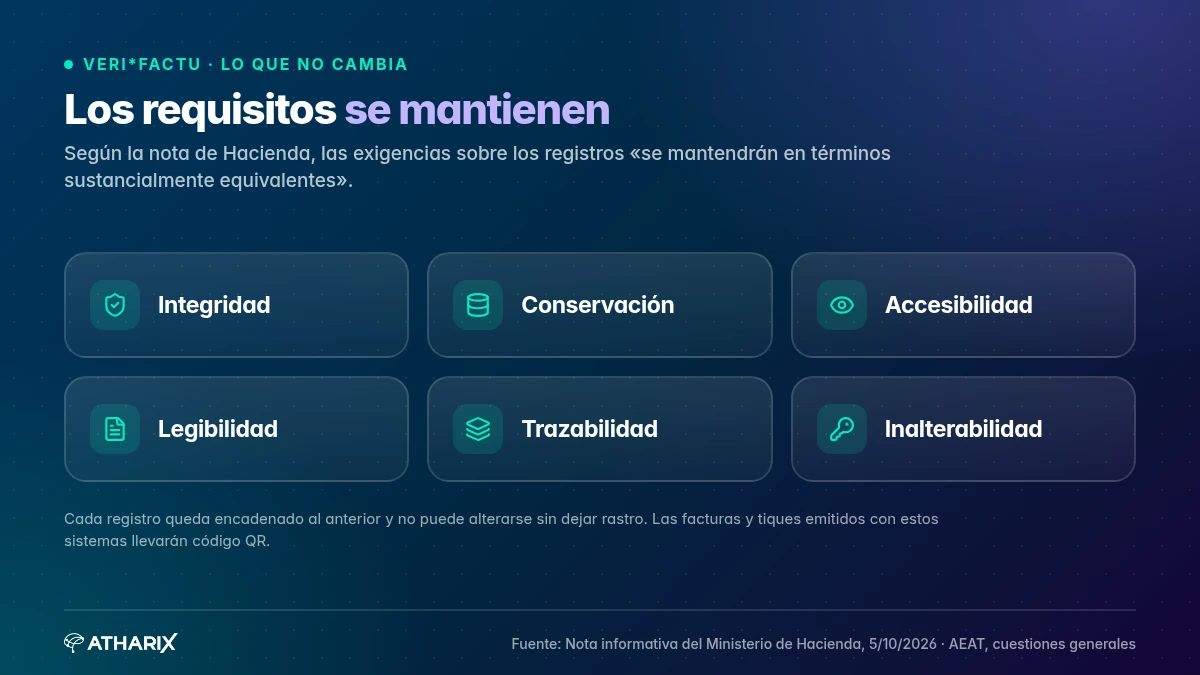
- Los requisitos técnicos se mantienen. La nota indica que las exigencias de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad «se mantendrán en términos sustancialmente equivalentes». También anuncia una modificación posterior para acercar VERI*FACTU a la factura electrónica y a los futuros requisitos europeos (ViDA), cuyo contenido aún no se conoce.
Por eso, en este blog no hablamos de «aplazamiento» como algo hecho, sino de aplazamiento anunciado y pendiente de publicación.
¿A quién no afecta VERI*FACTU?
Según el artículo 3.3 del Reglamento y las preguntas frecuentes de la AEAT, quedan fuera, entre otros:
- Quienes llevan los libros registro del IVA mediante el Suministro Inmediato de Información (SII).
- Quienes tributan por la normativa foral del País Vasco o de Navarra en la imposición directa, que tienen sus propios sistemas (por ejemplo, TicketBAI en los territorios históricos vascos).
Si no emite facturas con un programa informático, el Reglamento tampoco le obliga a usar uno. La AEAT ofrece, además, una aplicación gratuita en su sede para quien emite pocas facturas, con limitaciones: solo facturas completas, no simplificadas (tiques).
Cómo organizarse sin prisas
Con independencia de cuándo se publique el cambio, estos pasos tienen sentido en cualquier escenario:
- Identifique su fecha vigente (1 de enero o 1 de julio de 2027) según tribute por el Impuesto sobre Sociedades o no.
- Pregunte a su proveedor de software si su programa está adaptado y si dispone de la declaración responsable que exige el artículo 13 del Reglamento, que debe constar de forma visible en el propio sistema.
- Revise cómo emite hoy: hojas de cálculo, plantillas de texto o programas sin control de cambios suelen ser los casos que más trabajo de adaptación requieren.
- Aproveche el periodo de pruebas que menciona la AEAT para probar con calma, en lugar de dejarlo para las últimas semanas.
- Siga la fuente oficial: el BOE y la sede de la AEAT. Actualizaremos este artículo en cuanto se publique la norma.
Si quiere tenerlo resuelto
En Atharix desarrollamos Olympus, un TPV y programa de facturación que genera los registros de facturación encadenados y los envía a la AEAT en modalidad VERI*FACTU. La idea es sencilla: que, sea cual sea la fecha definitiva, usted ya cumpla cuando llegue. Olympus está disponible en Google Play; la versión para iOS está en preparación.
Nota de actualización. Este artículo refleja la normativa publicada a 11 de octubre de 2026. Lo revisaremos cuando el aplazamiento anunciado se publique en el BOE.
Aviso. Este contenido es informativo y no constituye asesoramiento jurídico ni fiscal. Cada caso tiene particularidades (forma jurídica, régimen de IVA, territorio, volumen de operaciones): consulte su situación con su asesor o gestor.
Fuentes
- BOE. Real Decreto 1007/2023, de 5 de diciembre (texto consolidado). Disposición final cuarta y artículos 3 y 13.
- BOE. Real Decreto-ley 15/2025, de 2 de diciembre. Disposición final primera.
- BOE. Real Decreto 254/2025, de 1 de abril.
- Ministerio de Hacienda. Nota informativa de 5 de octubre de 2026: previsión de modificación de los plazos.
- AEAT. Sistemas Informáticos de Facturación (SIF) y VERI*FACTU.
- AEAT. Nota informativa: ampliación del plazo de adaptación de los SIF.
- AEAT. Cuestiones generales y preguntas frecuentes sobre ámbitos de aplicación.
 VERI*FACTU y factura electrónica B2B: diferencias y calendario
 VERI*FACTU para autónomos y pymes: qué hacer para cumplir, paso a paso
 Cómo elegir un software de facturación compatible con VERI*FACTU