Pasos ordenados para que un autónomo o una pyme se adapte a VERI*FACTU: si le aplica, su fecha, su programa, el QR y la declaración responsable.
Qué tiene que hacer un autónomo o una pyme para cumplir con VERI*FACTU
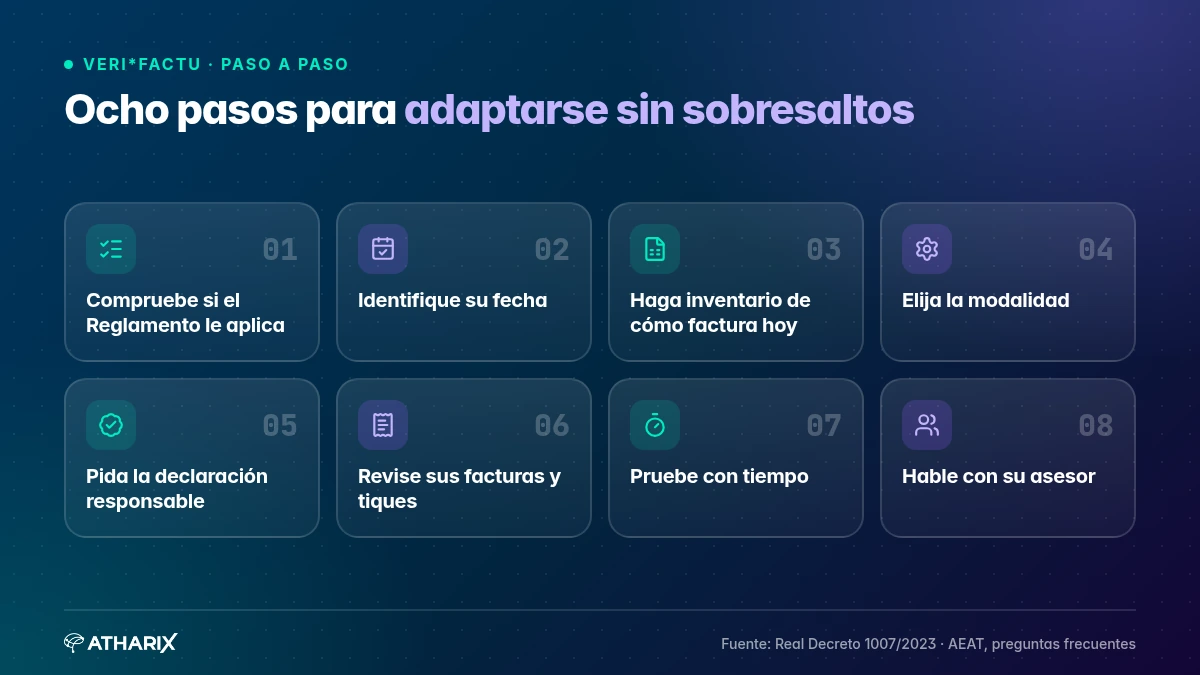
VERI*FACTU suena a proyecto informático complejo, pero para la mayoría de negocios se resume en una idea: facturar con un programa que cumpla los requisitos del Reglamento. Le proponemos un orden de trabajo sencillo, basado en lo que dicen el BOE y la Agencia Tributaria, para que pueda adaptarse sin sobresaltos.
Paso 1. Compruebe si el Reglamento le aplica
Según el artículo 3 del Real Decreto 1007/2023, el Reglamento se aplica a quienes utilicen sistemas informáticos de facturación, aunque sea solo para una parte de su actividad, y sean:
- contribuyentes del Impuesto sobre Sociedades;
- contribuyentes del IRPF que desarrollen actividades económicas (autónomos);
- contribuyentes del Impuesto sobre la Renta de no Residentes con establecimiento permanente;
- entidades en régimen de atribución de rentas con actividad económica.
Quedan fuera quienes llevan los libros registro mediante el SII (artículo 3.3) y, según la AEAT, quienes tributan por la normativa foral del País Vasco o de Navarra en la imposición directa, que siguen sus propias reglas.
Paso 2. Identifique su fecha
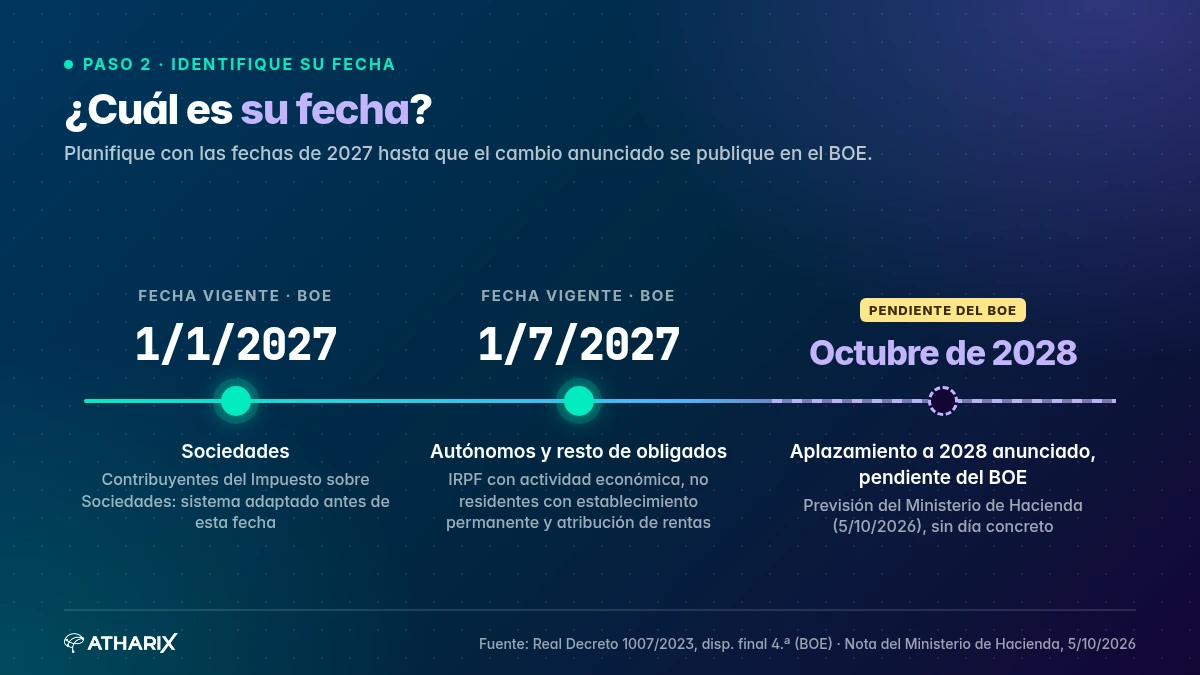
La disposición final cuarta del Real Decreto 1007/2023, modificada por el Real Decreto-ley 15/2025, fija:
- Antes del 1 de enero de 2027: contribuyentes del Impuesto sobre Sociedades.
- Antes del 1 de julio de 2027: el resto de obligados, autónomos incluidos.
El 5 de octubre de 2026 el Ministerio de Hacienda anunció la previsión de trasladar estas obligaciones a octubre de 2028. Hasta que se publique en el BOE, planifique con las fechas de 2027.
Paso 3. Haga inventario de cómo factura hoy
Anote con qué herramientas emite sus facturas y tiques: programa de facturación, TPV, programa del gestor, hojas de cálculo… La AEAT considera sistema informático de facturación el conjunto de hardware y software que admite datos de facturación, los conserva y los procesa para obtener otros resultados, como libros registro o contabilidad.
Dos casos frecuentes, según las preguntas frecuentes de la AEAT:
- Hojas de cálculo y procesadores de texto. No le afectan si solo los usa para introducir datos, expedir, imprimir y guardar facturas. Sí, si además procesan esa información para generar, por ejemplo, el libro registro de facturas expedidas (con una macro, pongamos por caso).
- Talonario o facturas a mano. Si factura de forma manual y su gestor lleva después los libros, el Reglamento no le afecta por esa facturación.
Paso 4. Elija la modalidad
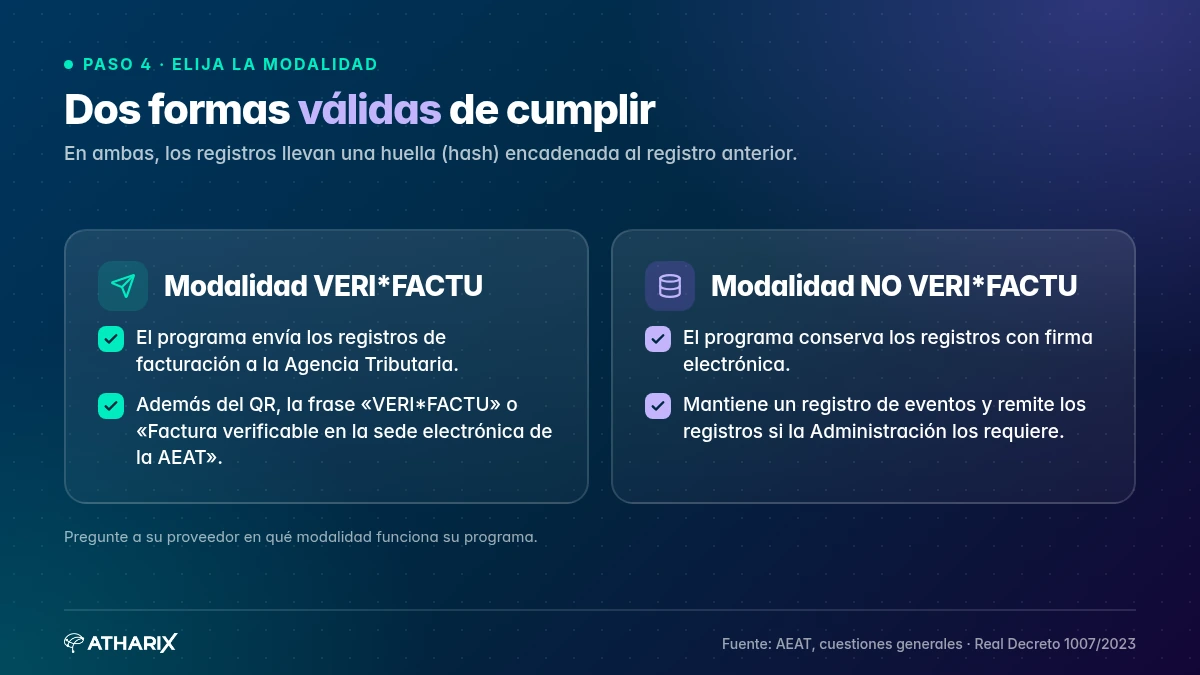
La AEAT describe dos formas válidas de cumplir:
- Modalidad VERI*FACTU: el programa envía los registros de facturación a la Agencia Tributaria.
- Modalidad NO VERI*FACTU: el programa conserva los registros con firma electrónica y un registro de eventos, y los remite si la Administración los requiere.
En ambas, los registros llevan una huella (hash) encadenada al registro anterior. Pregunte a su proveedor en qué modalidad funciona su programa.
Paso 5. Pida la declaración responsable
El artículo 13 del Reglamento obliga al productor del programa a certificar, mediante una declaración responsable, que cumple los requisitos. Debe constar por escrito y de forma visible en el propio sistema, en cada versión. La AEAT aclara que es una autocertificación: no hay homologación de un organismo externo ni registro previo. Si cambia de programa o de versión, la AEAT indica que debe conservar las declaraciones de los sistemas sustituidos.
Paso 6. Revise sus facturas y tiques
Las facturas y facturas simplificadas emitidas con estos sistemas deberán llevar un código QR y, en modalidad VERI*FACTU, la frase «VERI*FACTU» o «Factura verificable en la sede electrónica de la AEAT» (artículos 6.5 y 7.5 del Reglamento de facturación, introducidos por el Real Decreto 1007/2023). Un programa adaptado lo añade solo; si usa plantillas propias, revíselas.
Recuerde también que una factura emitida ya no se edita: los cambios se hacen con nuevos registros (anulación o rectificativa).
Paso 7. Pruebe con tiempo
Según la nota informativa de la AEAT, el periodo anterior a las fechas límite es un periodo de pruebas. Aprovéchelo para formar a su equipo y ensayar devoluciones, rectificativas y cierres.
Paso 8. Hable con su asesor
Si su gestoría emite o envía facturas en su nombre, acuerde quién hace qué. La AEAT ha aprobado documentos normalizados para acreditar la representación de terceros en el envío de registros (Resolución de 18 de diciembre de 2024, enlazada en la normativa de la sede de la AEAT).
¿Emite muy pocas facturas? La AEAT ofrece una aplicación gratuita de facturación en su sede, en modalidad VERI*FACTU. Tiene limitaciones: solo admite facturas completas (no simplificadas) y no admite varios destinatarios.
Si busca un programa adaptado
Olympus, de Atharix, es un TPV y programa de facturación que genera los registros encadenados y los envía a la AEAT en modalidad VERI*FACTU, y prepara a partir de sus datos modelos como el 303, el 111 o el 390. Está disponible en Google Play; la versión para iOS está en preparación.
Aviso. Este contenido es informativo y no constituye asesoramiento jurídico ni fiscal. Consulte su caso concreto con su asesor o gestor.
Fuentes
- BOE. Real Decreto 1007/2023, de 5 de diciembre (texto consolidado). Artículos 3 y 13 y disposición final cuarta.
- BOE. Real Decreto-ley 15/2025, de 2 de diciembre.
- Ministerio de Hacienda. Nota informativa de 5 de octubre de 2026.
- AEAT. Cuestiones generales.
- AEAT. Preguntas frecuentes: ámbitos de aplicación.
- AEAT. Preguntas frecuentes: conceptos y definiciones.
- AEAT. Preguntas frecuentes: declaración responsable.
- AEAT. Nota informativa sobre la ampliación del plazo.
 Cómo elegir un software de facturación compatible con VERI*FACTU
 VERI*FACTU en el TPV: guía para restaurantes, bares y comercios
 Sanciones de VERI*FACTU: qué dice el artículo 201 bis de la Ley General Tributaria