Qué cambia VERI*FACTU en el TPV de su restaurante o comercio: tiques con QR, devoluciones, cierre de caja y qué preguntar a su proveedor.
VERI*FACTU en el TPV: lo que cambia en su restaurante o comercio
En un bar, un restaurante o una tienda, casi todo pasa por la caja: se cobra, se entrega el tique, se hace alguna devolución y, al final del día, se cierra. Por eso VERI*FACTU se nota sobre todo en el TPV. La buena noticia es que, con un sistema adaptado, la mayor parte del trabajo la hace el propio programa. Le contamos qué cambia, qué no, y qué conviene preguntar antes de elegir.
Primero, las fechas
Según la disposición final cuarta del Real Decreto 1007/2023, en su redacción vigente, las sociedades deben tener su sistema adaptado antes del 1 de enero de 2027 y el resto de obligados, incluidos los autónomos, antes del 1 de julio de 2027. El 5 de octubre de 2026, el Ministerio de Hacienda comunicó la previsión de trasladar estas obligaciones a octubre de 2028. Mientras esa modificación no se publique en el BOE, las fechas vigentes son las de 2027. Lo explicamos con detalle en nuestro artículo sobre las fechas de VERI*FACTU.
Su tique es una factura (simplificada)
En hostelería y comercio minorista lo habitual es emitir factura simplificada, lo que todos llamamos tique. El Reglamento de facturación (artículo 4) la permite hasta 400 euros, IVA incluido, y hasta 3.000 euros en determinadas actividades, entre ellas las ventas al por menor y los servicios de hostelería y restauración.
La Agencia Tributaria es clara: el Reglamento afecta a las facturas, «tanto las completas u ordinarias como las simplificadas». Y considera sistema informático de facturación el conjunto de hardware y software con el que se expiden. En la práctica, su TPV es un sistema de facturación a efectos de VERI*FACTU.
Qué cambia en el día a día
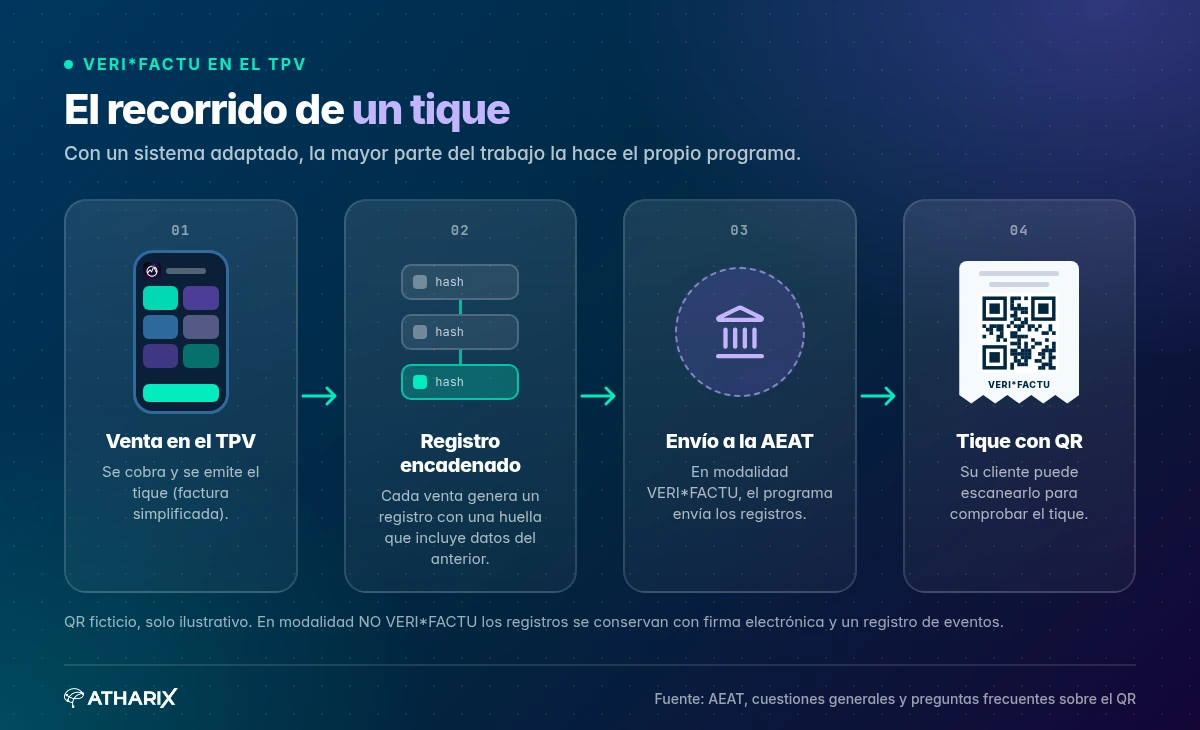
- 1Venta en el TPV
Se cobra y se emite el tique.
- 2Registro encadenado
El registro queda unido al anterior.
- 3Envío a la AEAT
En modalidad VERI*FACTU, se envía a la AEAT.
- 4Tique con QR
El tique lleva un código QR tributario.
QR de ejemplo, no válido.
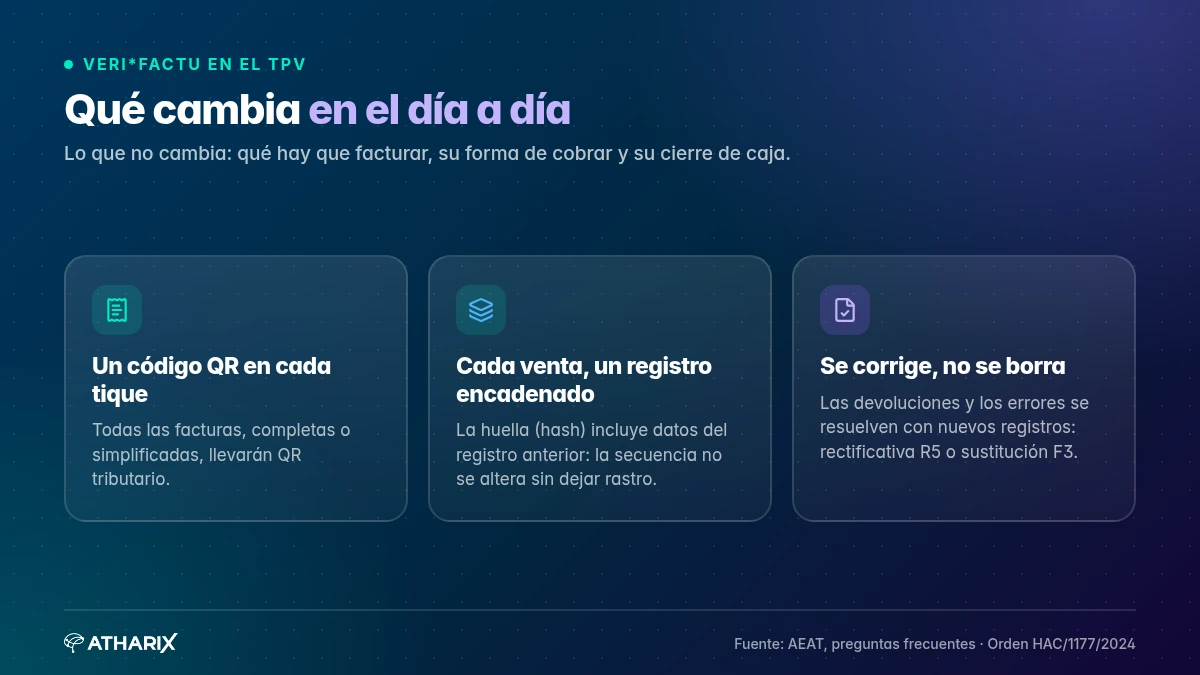
Un código QR en cada tique. Todas las facturas, completas o simplificadas, emitidas con un sistema informático deberán llevar un código QR tributario. Si el sistema funciona en modalidad VERI*FACTU, también la frase «VERI*FACTU» o «Factura verificable en la sede electrónica de la AEAT» (AEAT, preguntas frecuentes sobre el QR). Su cliente podrá escanearlo para comprobar el tique.
Cada venta genera un registro encadenado. Al emitir el tique, el sistema crea un «registro de facturación de alta» con una huella (hash) que incluye datos del registro anterior. Así se garantiza que la secuencia no se altera sin dejar rastro. Hay dos modalidades: enviar los registros a la AEAT al momento (VERI*FACTU) o conservarlos con firma electrónica y un registro de eventos (NO VERI*FACTU), según explica la AEAT.
Las devoluciones y los errores se corrigen, no se borran. Una vez emitido el tique, sus datos no pueden modificarse si no es mediante nuevos registros. Para corregir un tique existe la factura rectificativa de facturas simplificadas (tipo R5 en las especificaciones de la Orden HAC/1177/2024). Y si un cliente le pide después la factura completa, se emite una factura en sustitución de la simplificada (tipo F3).
Cuidado con las «precuentas». La AEAT admite borradores y proformas, pero exige que estén vinculados al sistema que emite las facturas y que se conserven. Un programa que genera cuentas provisionales sin ese control podría no ajustarse a la norma.
Lo que no cambia
- Qué hay que facturar. VERI*FACTU no altera las obligaciones de facturación: regula cómo funciona el programa.
- Su forma de cobrar. Efectivo, tarjeta o Bizum siguen igual; lo que cambia es cómo se registra el tique.
- El cierre de caja sigue siendo suyo; un buen sistema simplemente lo deja cuadrado y trazable.
Qué preguntar a su proveedor de TPV
- ¿Tiene declaración responsable? El artículo 13 del Reglamento exige que el productor la incluya de forma visible en el propio sistema, en cada versión.
- ¿En qué modalidad funciona? VERI*FACTU o NO VERI*FACTU, y si puede elegir.
- ¿Qué pasa con las devoluciones, las anulaciones y la cuenta dividida? Pida ver el proceso en una demostración.
- ¿Qué ocurre si se cae la conexión? Pregunte cómo se comporta el TPV y cuándo se envían los registros.
- ¿Qué hardware necesita? Impresora de tiques, datáfono, tableta o móvil.
- ¿Cuánto se tarda en ponerlo en marcha con su carta o catálogo, sus impuestos y su equipo?
Olympus: listo en 7 días
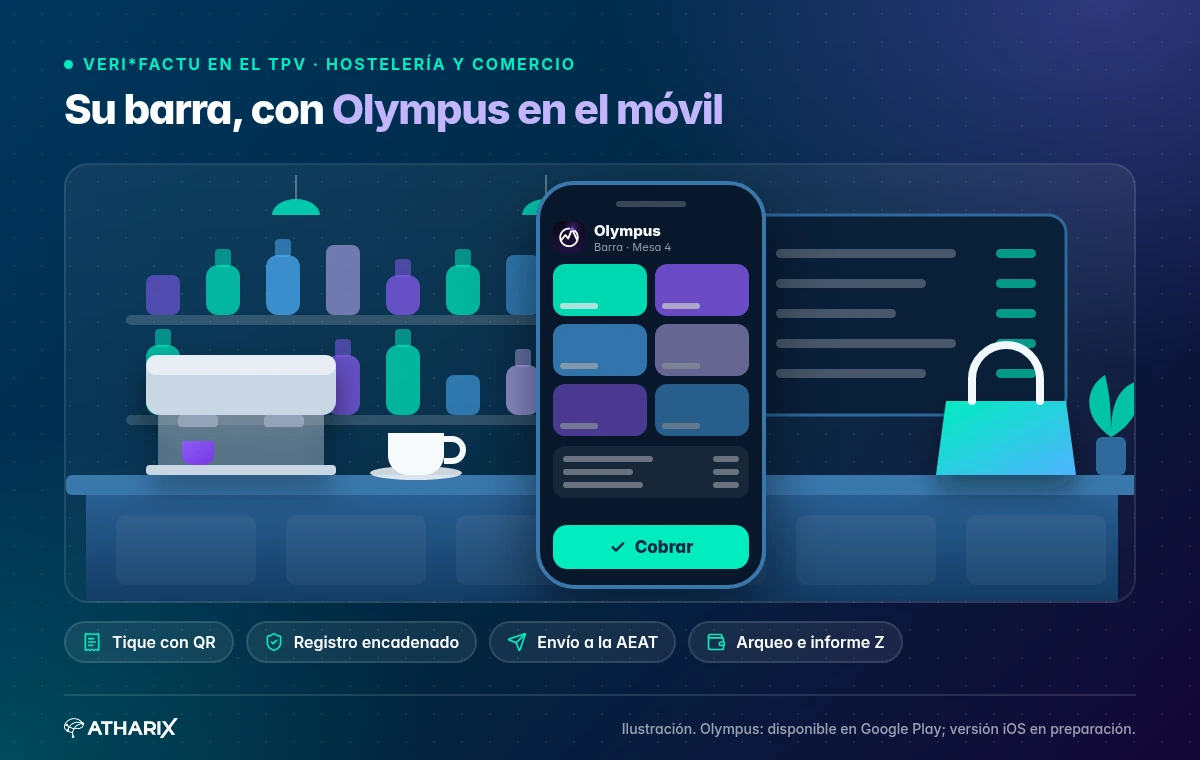
Olympus es el TPV y programa de facturación de Atharix. Emite facturas completas y simplificadas, sustituciones (F3) y rectificativas (R1 y R5); genera los registros encadenados y los envía a la AEAT en modalidad VERI*FACTU. Para la caja incluye arqueo, informe Z, cobros con Bizum o transferencia y devoluciones desde la app. Para restaurantes ofrece sala, comandas desde la app que se ven en la pantalla de cocina (KDS), escandallos, reservas internas y cuenta dividida.
Está disponible en Google Play; la versión para iOS está en preparación.
Trabajamos con un objetivo concreto: Olympus listo en 7 días.
Aviso. Este contenido es informativo y no constituye asesoramiento jurídico ni fiscal. Cada negocio tiene particularidades (forma jurídica, régimen de IVA, territorio foral, SII…): consulte su caso con su asesor o gestor.
Fuentes
- BOE. Real Decreto 1007/2023, de 5 de diciembre (texto consolidado). Disposición final cuarta y artículo 13.
- BOE. Real Decreto 1619/2012, de 30 de noviembre, Reglamento de facturación (texto consolidado). Artículo 4.
- BOE. Orden HAC/1177/2024, de 17 de octubre. Tipos de factura F2, F3 y R5.
- Ministerio de Hacienda. Nota informativa de 5 de octubre de 2026.
- AEAT. Cuestiones generales sobre los SIF y VERI*FACTU.
- AEAT. Preguntas frecuentes: conceptos y definiciones.
- AEAT. Preguntas frecuentes: código QR y frase «VERI*FACTU».
 Sanciones de VERI*FACTU: qué dice el artículo 201 bis de la Ley General Tributaria
 VERI*FACTU: fechas vigentes de 2027 y anuncio de aplazamiento a 2028
 VERI*FACTU y factura electrónica B2B: diferencias y calendario