Las sanciones ligadas a VERI*FACTU según el artículo 201 bis de la Ley General Tributaria, explicadas con calma para usuarios y fabricantes de software.
Sanciones de VERI*FACTU: qué dice exactamente la ley
Alrededor de VERI*FACTU circulan cifras de sanciones que, sacadas de contexto, pueden inquietar. Aquí le contamos qué dice literalmente la norma, a quién se dirige cada sanción y desde cuándo puede ser relevante para su negocio. Sin dramatismos: la mejor forma de no tener problemas es entender bien la regla.
La base: el artículo 29.2.j) de la Ley General Tributaria
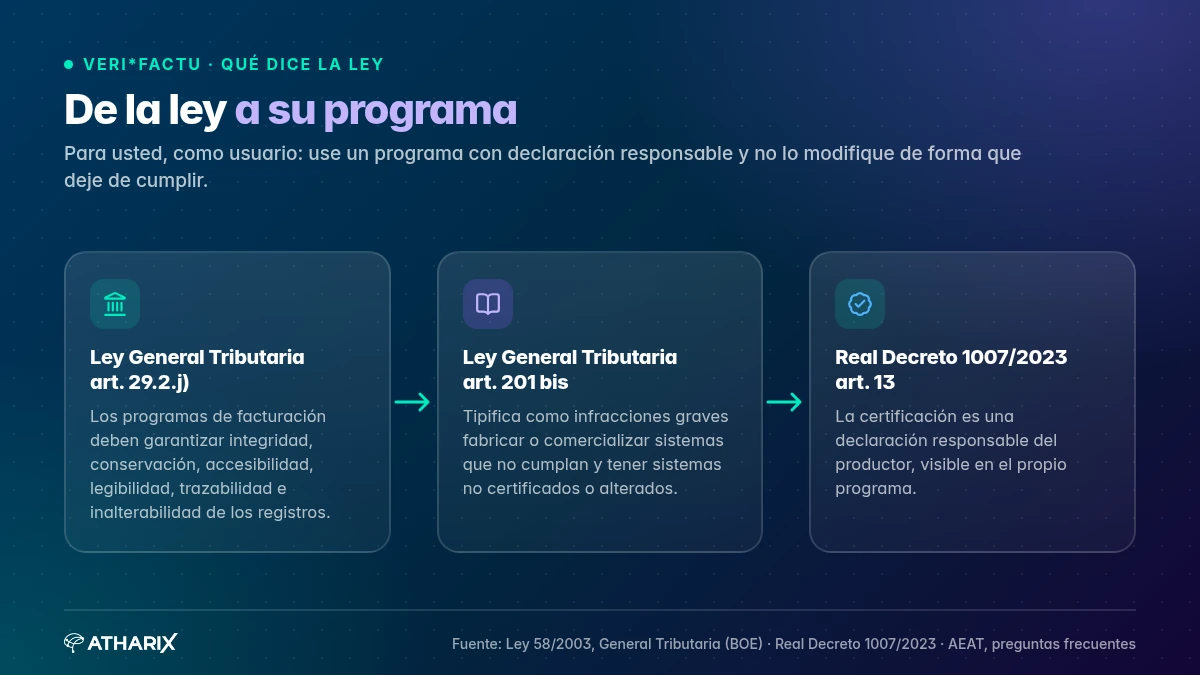
Todo parte del artículo 29.2.j) de la Ley General Tributaria, que obliga a productores, comercializadores y usuarios a que los programas de contabilidad, facturación o gestión garanticen la «integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros». El Real Decreto 1007/2023, el Reglamento conocido como VERI*FACTU, desarrolla cómo deben cumplirse esos requisitos en la facturación.
El artículo 201 bis, apartado por apartado
El artículo 201 bis de la Ley General Tributaria se titula «Infracción tributaria por fabricación, producción, comercialización y tenencia de sistemas informáticos que no cumplan las especificaciones exigidas por la normativa aplicable». Se incorporó mediante el artículo 13.21 de la Ley 11/2021, de 9 de julio, y entró en vigor el 11 de octubre de 2021.
Apartado 1: fabricantes y comercializadores
Es infracción fabricar, producir o comercializar programas de contabilidad, facturación o gestión que:
- a) permitan llevar contabilidades distintas;
- b) permitan no reflejar, total o parcialmente, transacciones realizadas;
- c) permitan registrar transacciones distintas a las anotaciones realizadas;
- d) permitan alterar transacciones ya registradas incumpliendo la normativa;
- e) no cumplan las especificaciones técnicas que garanticen la integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros;
- f) no se certifiquen, estando obligados a ello por disposición reglamentaria.
Apartado 2: quien tiene el programa
Es infracción la tenencia de programas que no se ajusten al artículo 29.2.j), cuando no estén debidamente certificados teniendo que estarlo por disposición reglamentaria o cuando se hayan alterado o modificado los dispositivos certificados. La ley añade que quien ya haya sido sancionado por el apartado 1 no puede serlo también por este.
Apartados 3 y 4: gravedad y cuantías
Todas estas infracciones son graves, y las multas son fijas:
| Supuesto | Sanción |
|---|---|
| Fabricación, producción o comercialización (apartado 1, letras a a e) | 150.000 € por cada ejercicio con ventas y por cada tipo distinto de sistema |
| Comercializar sin certificado (apartado 1, letra f) | 1.000 € por cada sistema comercializado sin certificado |
| Tenencia de sistemas no certificados o alterados (apartado 2) | 50.000 € por cada ejercicio |
¿Qué significa «certificado» aquí?
El Reglamento VERI*FACTU concreta esa certificación en el artículo 13 del Real Decreto 1007/2023: el productor debe emitir una declaración responsable de que el sistema cumple la norma, visible en el propio programa. La AEAT aclara que es una autocertificación del productor, sin intervención de organismos externos ni registro previo.
Para usted, como usuario, la consecuencia práctica es sencilla: use un programa con declaración responsable y no lo modifique (ni encargue modificaciones) de forma que deje de cumplir. Si encarga desarrollos a medida, la AEAT indica que quien los produce debe certificarlos también.
Desde cuándo
La obligación de que los usuarios tengan sus sistemas adaptados está ligada a las fechas de la disposición final cuarta del Real Decreto 1007/2023, en la redacción del Real Decreto-ley 15/2025: antes del 1 de enero de 2027 para contribuyentes del Impuesto sobre Sociedades y antes del 1 de julio de 2027 para el resto. El 5 de octubre de 2026 Hacienda anunció la previsión de llevar estas obligaciones a octubre de 2028, pendiente de publicación en el BOE.
Otras sanciones que conviene conocer
El artículo 201 bis no sustituye a las sanciones generales por incumplir las obligaciones de facturación. El artículo 201 de la misma ley prevé, entre otras, una multa del 1 % del importe de las operaciones afectadas por incumplir requisitos de facturación, y del 2 % por no expedir o no conservar facturas (300 euros por operación si no puede conocerse el importe). Son reglas que ya existían antes de VERI*FACTU.
Cómo estar tranquilo
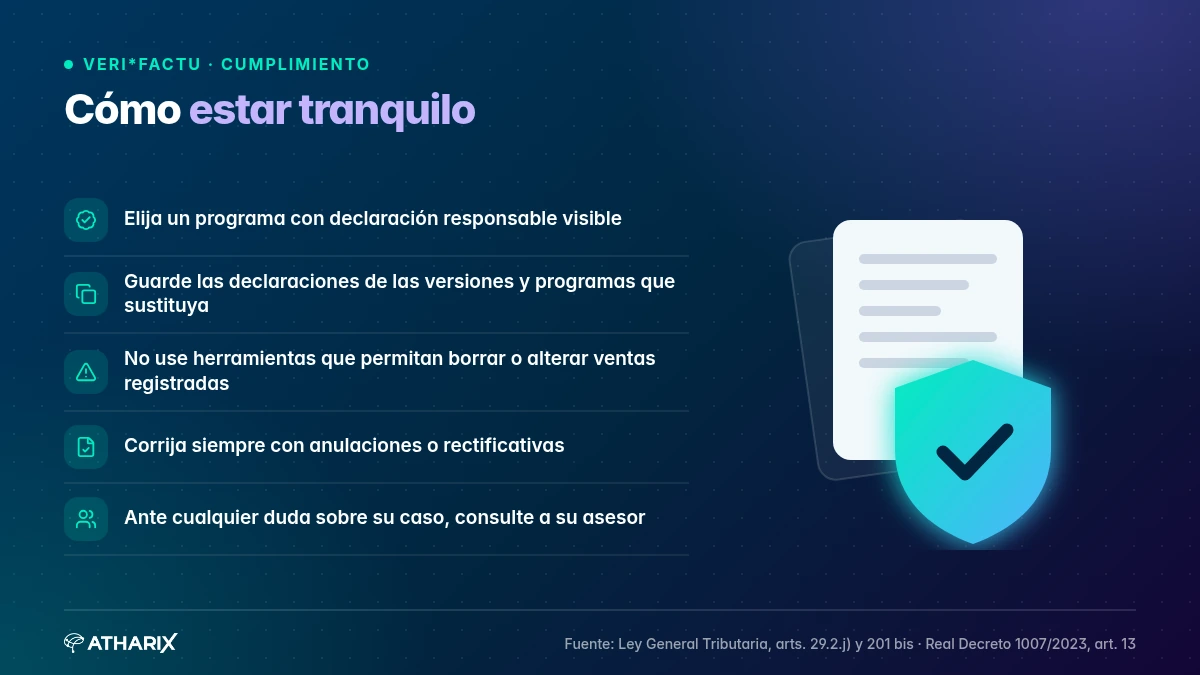
- Elija un programa con declaración responsable visible.
- Guarde las declaraciones de las versiones que vaya usando y de los programas que sustituya.
- No use herramientas ni «trucos» que permitan borrar o alterar ventas ya registradas.
- Corrija los errores siempre con anulaciones o rectificativas.
- Ante cualquier duda sobre su caso, consulte a su asesor.
Un programa pensado para cumplir
Olympus, el TPV y programa de facturación de Atharix, genera registros de facturación encadenados y los envía a la AEAT en modalidad VERI*FACTU, y permite emitir facturas rectificativas (R1 y R5) y gestionar devoluciones desde la app. Está disponible en Google Play; la versión para iOS está en preparación.
Aviso. Este contenido es informativo y no constituye asesoramiento jurídico ni fiscal. La aplicación de cualquier sanción depende de las circunstancias de cada caso: consulte su situación con su asesor.
Fuentes
- BOE. Ley 58/2003, de 17 de diciembre, General Tributaria (texto consolidado). Artículos 29.2.j), 201 y 201 bis.
- BOE. Ley 11/2021, de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal. Artículo 13.21.
- BOE. Real Decreto 1007/2023, de 5 de diciembre (texto consolidado). Artículo 13 y disposición final cuarta.
- BOE. Real Decreto-ley 15/2025, de 2 de diciembre.
- Ministerio de Hacienda. Nota informativa de 5 de octubre de 2026.
- AEAT. Preguntas frecuentes: declaración responsable.
 VERI*FACTU: fechas vigentes de 2027 y anuncio de aplazamiento a 2028
 VERI*FACTU y factura electrónica B2B: diferencias y calendario
 VERI*FACTU para autónomos y pymes: qué hacer para cumplir, paso a paso